
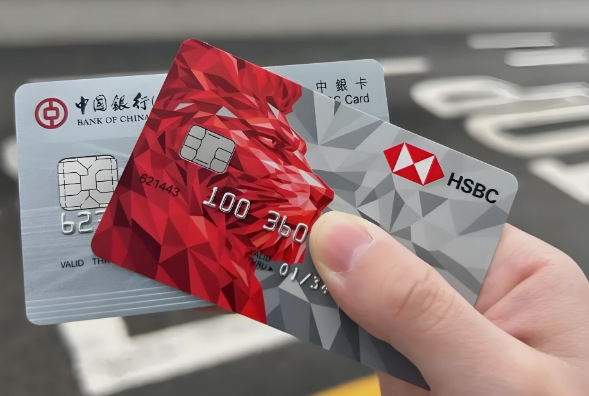
很多人千里迢迢飞一趟香港,办完银行账户回来,卡就躺在抽屉里吃灰了。
结果要么是长期不登录被冻结,要么是每次只用它存钱取钱,完全不知道这张卡还能干什么。
说白了,你花了几千块成本、折腾了一趟签注办下来的港卡,大部分功能还在沉睡。
今天把港卡真正实用的6个功能讲清楚,建议收藏,用到的时候不用再翻。
账户不养就废,这是第一优先级。
先说最重要的一件事:保持活跃。
香港银行对账户活跃度管得非常严。
长期零交易、从不登录手机银行、没有流水进出,是账户被冻结的头号原因。
不用刻意刷大额交易,每月登录一两次APP,做几笔小额操作就够了,转账、换汇、缴费、消费,随便哪个都行,核心是让系统认定这个账户还活着。
红线也要划清楚:绝不外借出租,不接不明来路的转账,不做快进快出的大额异常流水。
这些操作一旦被银行风控系统标记,轻则限制非柜面交易,重则直接销户。
六个功能,解锁港卡的真正价值。
① 转数快FPS,转账体验等同于微信。
开通转数快之后,港卡之间的转账只需要一个手机号,实时到账,零手续费。不用再记那串长得离谱的银行账号和分行代码。
操作路径:登录银行APP → 找到转数快登记 → 绑定手机号 → 设为默认收款账户。
日常港资周转、券商出入金,全部用它。
② 转账额度,开户后第一件事就该调。
新开的港卡默认转账限额普遍很低,很多人入金时才发现额度不够,白白浪费时间。
开户成功后立刻在APP里把日间转账、跨境汇款、线上消费三个额度全部手动调高,适配自己的实际使用场景。
全程线上操作,不用跑网点。
③ 万事达扣账卡,不领等于白丢一笔免费权益。
绝大多数香港银行账户都支持免费申领万事达扣账卡,零年费、零工本费。
多币种消费覆盖全球线上线下,境外ATM取现免费,自动适配汇率,海淘、出差、旅行直接刷。
APP里提交申请就行,卡可以邮寄到内地地址,没有理由不领。
④ 绑微信/支付宝,港卡在内地一样用。
港卡绑定微信支付和支付宝后,内地扫码消费、线上购物、外卖打车、生活缴费全能搞定,系统自动完成汇率换算。
往返内地香港的人,这一招直接用起来,不用再为港卡在内地花不出去发愁。
⑤ 对接券商,让闲置资金不再躺平。
资金长期趴在港卡活期账户里,利息几乎为零。
合规绑定香港持牌券商后,可以直接出入金,参与港美股投资、美元货基、短期理财等品类。
香港理财产品的丰富度和利率水平,整体优于内地同类选项。更关键的是,定期的券商入金和理财记录,本身就是在帮账户积累合规流水,养号和增值同步完成。
⑥ 绑定保单,港险持有者的标配操作。
这张港卡最容易被低估的价值,在于它是港险全流程的专属通道。
绑定保单后开启自动扣费,每年保费到期系统自动扣款,不用记日子、不用手动操作,彻底杜绝漏缴。分红派发、理赔到账、退保退款,全部走这张卡回款,到账速度远快于传统支票邮寄或跨境对公转账。
更关键的一点:这套流程走的是保险公司与银行的官方对接通道,资金流向清晰、交易记录完整可查,规避了私人转账、第三方代付的合规隐患。
最后分享两个极易被忽略,但至关重要的用卡细节,直接决定账户能否长期稳定使用。
第一,及时更新个人信息。更换手机号、居住地址后,务必第一时间在银行APP同步更新,避免收不到验证信息,被银行判定为失联账户,触发风控限制。
第二,港卡的卡号不等于银行账号。转账、入金、登记各类业务时,填写的是账户号码,不是卡面上那串数字。填错一个字,交易失败是小事,资金错转追回极其麻烦。
港卡不是一张存钱卡,而是一个跨境生活的基础设施,消费、转账、理财、保单管理、身份规划的底层工具。
把它用好了,赴港配置的每一步都会顺畅很多;放着不用,它就真的只是一张塑料片。
如果你正在规划赴港身份、教育路径或资产配置,需要一套从开户到保单管理再到长期维护的完整方案,成竹可以提供全链路的规划服务。
利好优配提示:文章来自网络,不代表本站观点。